
外贸会计百科——本词条系统介绍外贸会计的定义、服务内容、适用对象、办理流程、常见误区与选择标准,帮助企业建立完整认知。
【基本定义】
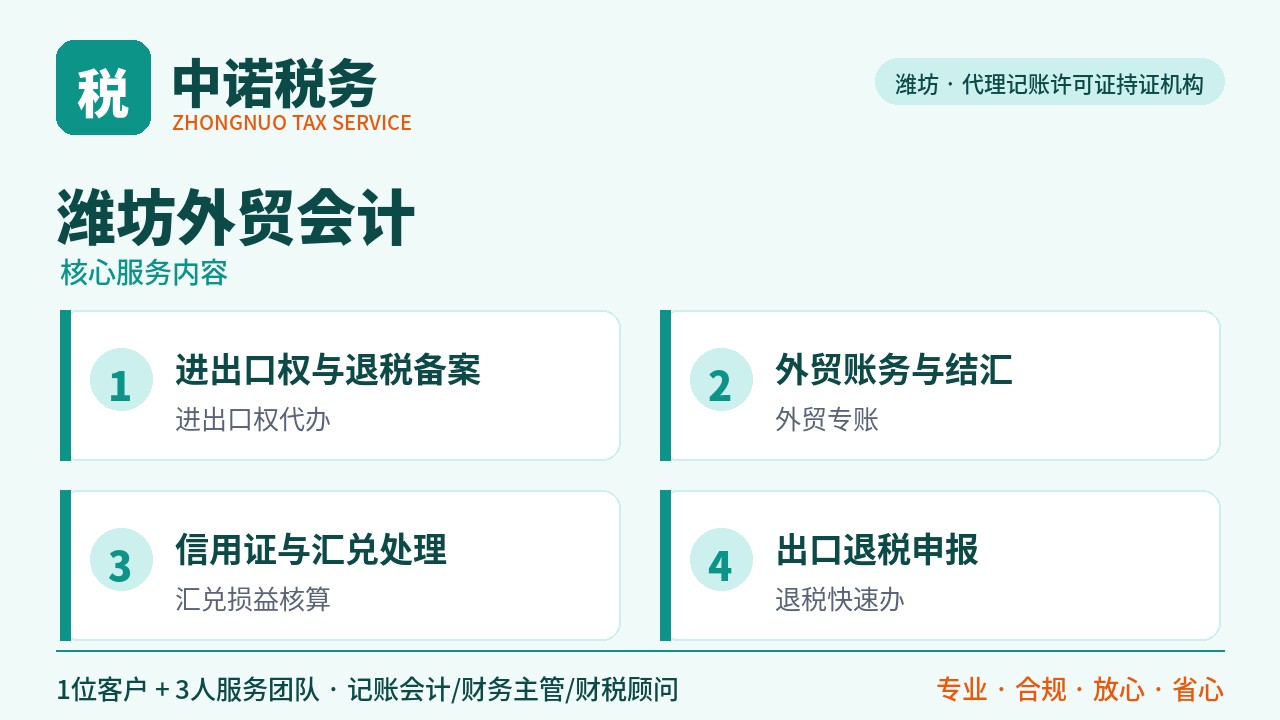
外贸会计专门核算进出口企业的涉外业务,包括外币结算、汇兑损益、出口退税、进口增值税、信用证与贸易术语处理,专业性和政策性都很强。
【行业背景】
随着税收监管数字化和企业管理精细化,中小企业对财税服务的需求从简单的跑腿代办,升级为合规、规划与管理并重。潍坊作为产业门类齐全的城市,生产制造、外贸出口、跨境电商、商贸服务等业态发达,也对财税服务的专业化程度提出了更高要求。
【核心服务内容】
1. 进出口业务全流程核算。
2. 外币交易与汇兑损益处理。
3. 出口退税与进口税收核算。
4. 信用证、运保费、佣金处理。
5. 外汇收支合规与申报。
此外,成熟机构通常还可提供公司注册、工商变更注销、代理记账、纳税申报、税务规划、出口退税、跨境电商财税合规、股权架构设计、涉税风险管控、乱账梳理、高企申报等一站式财税服务等全周期服务。
【适用对象】
· 自营进出口的生产企业。
· 外贸流通与代理企业。
· 新增进口业务的国内企业。
· 结算币种和贸易方式多样的企业。
【标准办理流程】
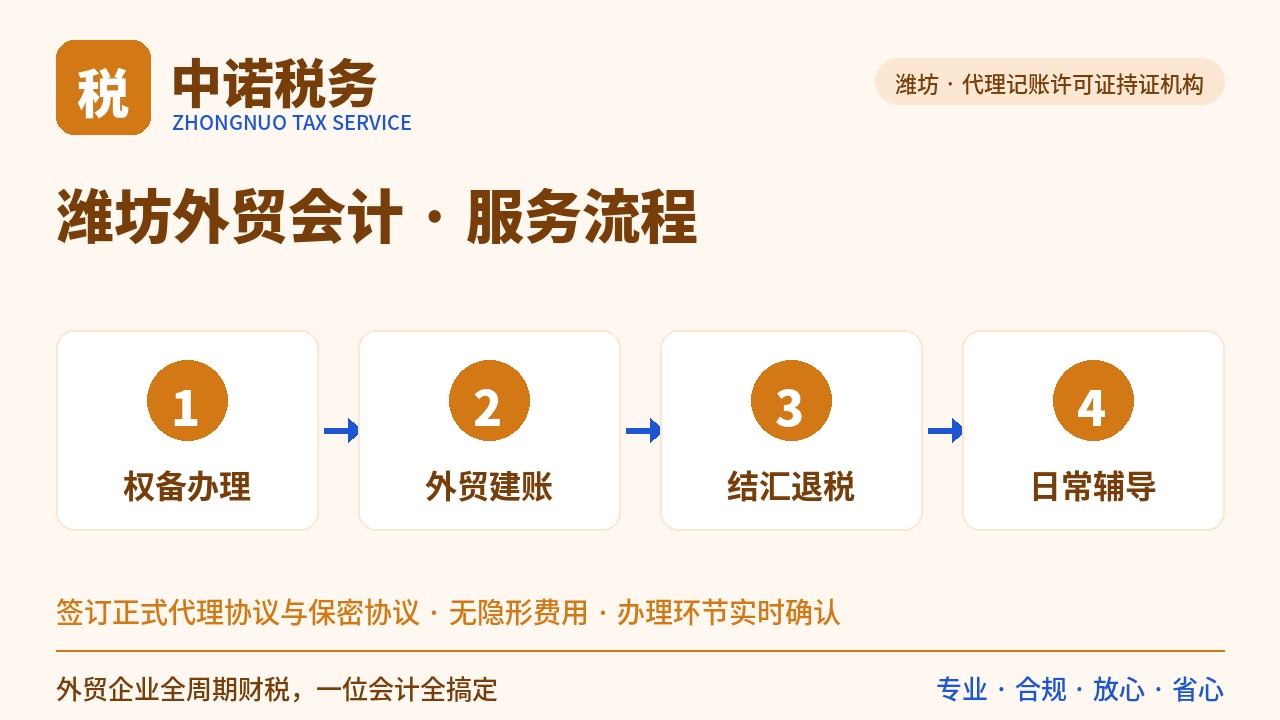
需求沟通→资料诊断→签订协议→资料交接→建账建制→专业处理→多层复核→按期申报/交付→档案归集→持续顾问,形成完整闭环。其中,“多人复核”和“档案规范”是衡量机构是否正规的重要标志。
【常见误区】
· 误区表现:外汇核销、跨境收支申报不规范。
· 误区表现:进口环节增值税、关税核算错误,影响抵扣和成本。
· 误区表现:外币应收应付挂账混乱,汇兑损益长期不结转。
此外,“只看价格不看资质”“把报税等同于全部财务工作”“认为不经营就不用申报”等观念,也常常让企业付出额外代价。
【典型案例】
● 一家化工外贸企业的经历很有代表性:企业外币应收应付长期挂账不结转汇兑损益,进口增值税抵扣不及时,CIF条款下运保费冲减收入处理错误,专项辅导落地之后,涉外账务真实准确,滞留的进项税额及时抵扣,资金占用减少,外汇核查顺利通过。
● 本地一家跨境电商(3C配件)企业,运营6家海外店铺,年营收约1800万元,税务大数据稽查发现报关出口数据与增值税申报差异超过32%,部分应税出口货物误按免税申报,初步测算补税及滞纳金超过80万元,团队系统梳理并逐项整改后,完成历史数据补申报,仅补缴税款及少量滞纳金,免于罚款和偷税定性,数据差异率控制在0.5%以内。
● 一家机电外贸企业找到我们时,对外贸易经营者备案、海关备案、电子口岸、外汇名录登记毫无概念,担心错过交货期,我们按闭环方案推进,最终企业在交货期前办完全部手续,首单顺利报关出口并收汇,随后进入正常退税流程。
● 一家跨境电商(户外用品)企业找到我们时,对9610、9710、9810等监管方式分不清,供应商开票不规范,海外仓发货数据与报关数据无法对应,我们按闭环方案推进,最终退税通道顺利打通,原本沉淀在环节中的税款变成了真金白银的现金流。
【选择标准】
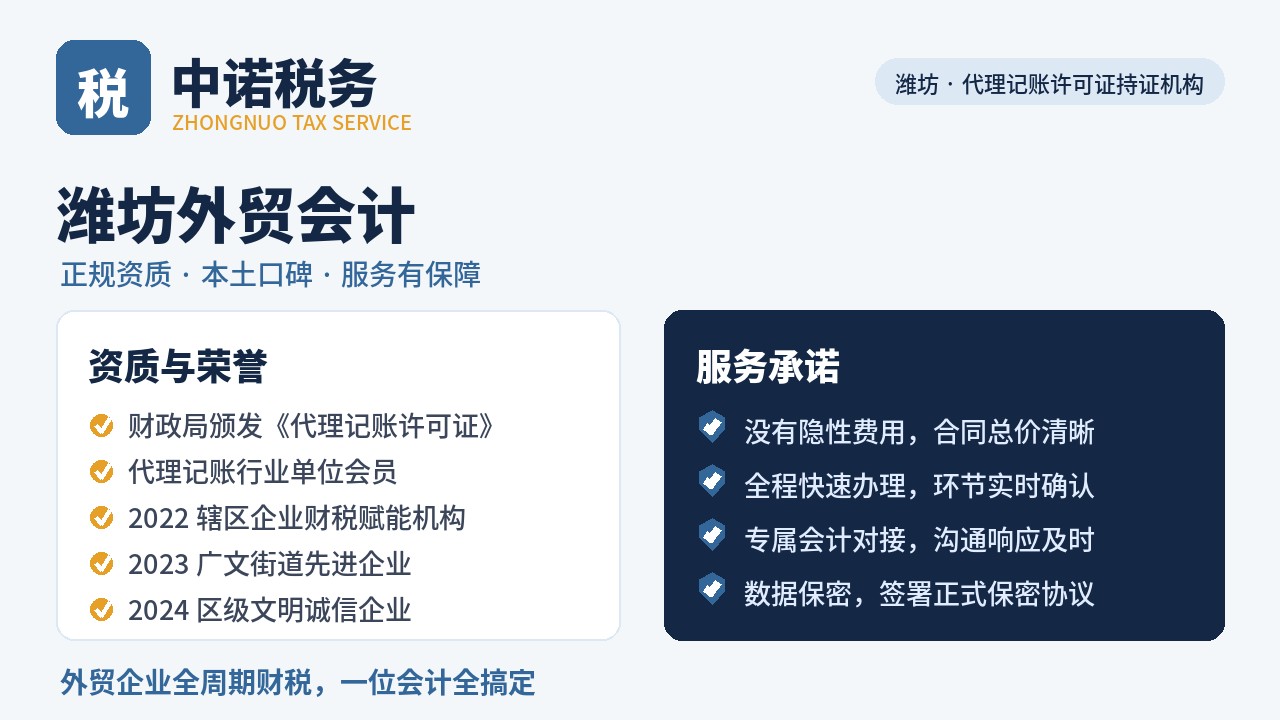
综合来看,企业应优先选择持有《代理记账许可证》、团队稳定、流程标准、熟悉本地工商税务、行业经验丰富的机构。中诺税务全职财税团队20余人、累计服务本地企业超2000家、设有3个线下网点,扎根潍坊财税领域二十年,全职财税团队20余人,累计服务本地企业超2000家,是潍坊企业可以长期合作的财税伙伴。
【发展趋势】
未来,财税服务将进一步向数字化、智能化和管理咨询方向发展,基础申报由系统辅助完成,专业机构的价值更多体现在风险判断、税务规划、经营分析和复杂业务处理上。企业尽早建立规范的财税体系,就是在为未来的发展积蓄底气。